データで見る市場2026-06-14 公開・2026-08-12 データ更新(2026年7月末分)
「PBR1倍割れ」はどの業種か——東証プライム33業種のPER・PBRマップ
「PBR1倍割れ企業は資本コストを意識しろ」——東京証券取引所が2023年3月に要請した"PBR改革"の文脈で、この言葉を目にする機会が増えました。しかしどの業種が1倍割れで、なぜ割れているのかを、実データで業種別に並べた情報は意外と少ない。本記事ではJPX公表の「規模別・業種別PER・PBR」月次データ(東証プライム市場)をもとに、33業種の加重平均PBR・PERを一覧し、1倍割れ業種の正体を示します。あわせてPBRとPERを組み合わせた「同じ低PBRでも意味が違う」という読み分けを整理します。
東証プライム全体のバリュエーション(2026年7月末)
まずベースラインとして市場全体の数字を確認します。
- プライム加重平均PBR:1.7倍
- プライム加重平均PER:20.1倍
東証プライム市場が発足した2022年4月以降、市場全体の加重平均PBRは概ね1.3〜1.9倍のレンジで推移してきました(参考値)。2026年7月末はそのレンジの上寄り(5月末の1.9倍からはやや低下)に位置します。
ただし、この「市場全体のPBR水準で"買いタイミング"を計る」という検証は、本記事では行いません。無料で取得できる月次データは2022年以降と期間が短く、加重PBRも1桁丸めで粗いため、統計的な結論を出せる段階にありません(将来データが揃えば別途検討します)。PBRは"業種・銘柄の相対的な割安/割高の地図"として使うのが現実的です。本記事もその観点で読んでください。
33業種のPER・PBRマップ(PBR昇順・2026年7月末)
出典:JPX「規模別・業種別PER・PBR」月次データ(東証プライム市場・2026年7月末)。加重平均値。赤色行はPBR1倍割れ。
| 業種 | 加重PER(倍) | 加重PBR(倍) |
|---|---|---|
| パルプ・紙 | 16.0 | 0.6 |
| 鉄鋼 | 21.5 | 0.6 |
| 電気・ガス業 | 12.6 | 0.7 |
| 海運業 | 11.4 | 0.8 |
| 鉱業 | 11.4 | 0.9 |
| 石油・石炭製品 | 11.9 | 0.9 |
| 輸送用機器 | 16.9 | 0.9 |
| 水産・農林業 | 12.4 | 1.0 |
| 繊維製品 | 35.7 | 1.0 |
| 金属製品 | 20.3 | 1.1 |
| 陸運業 | 13.6 | 1.1 |
| 空運業 | 9.2 | 1.1 |
| 証券、商品先物取引業 | 10.3 | 1.2 |
| ゴム製品 | 14.3 | 1.3 |
| 倉庫・運輸関連業 | 15.0 | 1.3 |
| 建設業 | 12.5 | 1.4 |
| ガラス・土石製品 | 19.3 | 1.4 |
| その他金融業 | 15.4 | 1.4 |
| 不動産業 | 14.1 | 1.4 |
| 化学 | 22.0 | 1.5 |
| 銀行業 | 17.1 | 1.5 |
| 保険業 | 13.2 | 1.6 |
| 卸売業 | 16.8 | 1.7 |
| 情報・通信業 | 11.8 | 1.8 |
| サービス業 | 37.6 | 1.8 |
| 食料品 | 24.2 | 1.9 |
| 医薬品 | 24.4 | 1.9 |
| 機械 | 25.6 | 2.2 |
| その他製品 | 21.6 | 2.4 |
| 非鉄金属 | 22.3 | 2.6 |
| 小売業 | 29.6 | 2.7 |
| 精密機器 | 32.6 | 3.0 |
| 電気機器 | 43.0 | 3.6 |
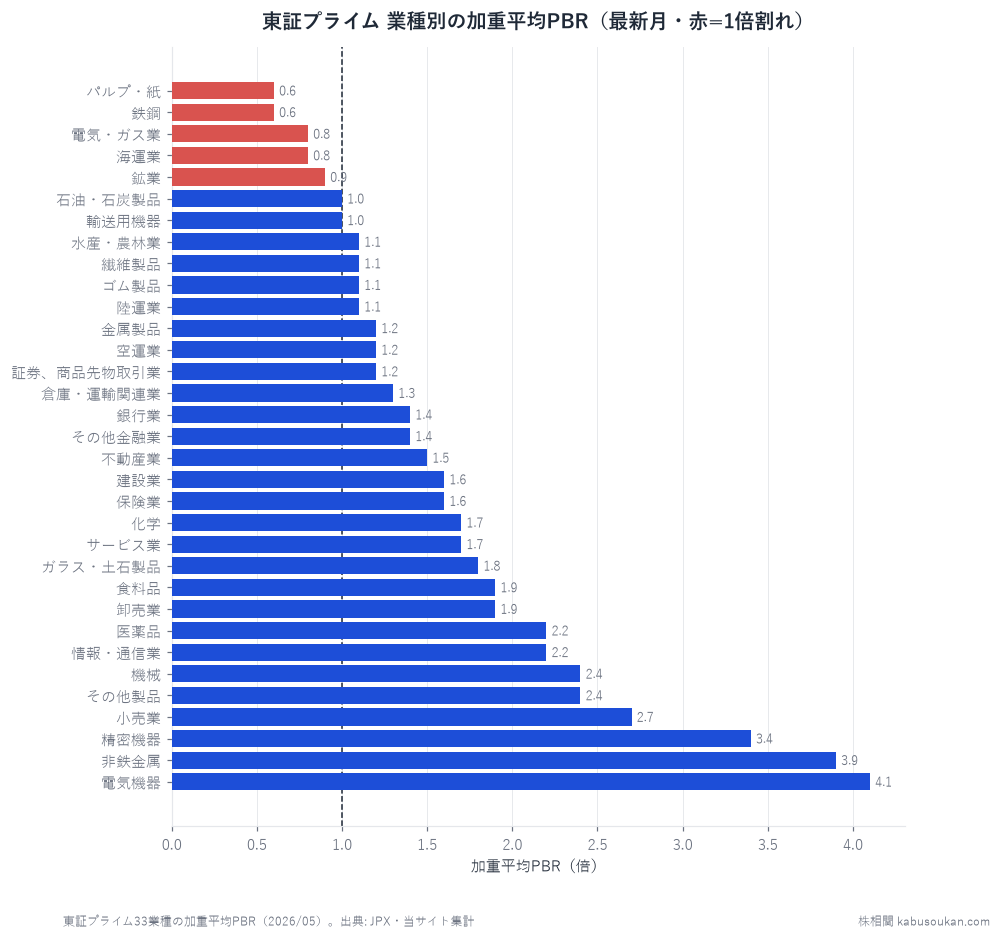
見せ場①:PBR1倍割れ7業種の正体——5月末の5業種から2業種増えた
2026年7月末時点でPBR1倍割れは7業種——パルプ・紙(0.6)、鉄鋼(0.6)、電気・ガス業(0.7)、海運業(0.8)、鉱業(0.9)、石油・石炭製品(0.9)、輸送用機器(0.9)です。5月末時点ではボーダーライン(1.0)に踏みとどまっていた石油・石炭製品と輸送用機器(自動車)が0.9へ下がり、1倍割れ組に加わりました。水産・農林業と繊維製品(ともに1.0)が新たなボーダーラインです。
東証が2023年3月に「資本コストや株価を意識した経営の実現に向けた対応」を要請して以来、PBR1倍割れ企業への改善圧力が続いています。いわゆる"PBR改革"です。上の表はその「改善が求められている業種はどこか」を実データで示しています。
見せ場②:同じ「低PBR」でも意味が違う——PBRとPERの読み分け
PBRだけを見ると「どの業種も同じように割安」に映りますが、PERを組み合わせると割安の理由が全く異なることが分かります。
海運業:PBR0.8 × PER11.4 ——「利益に対して安い」タイプの低PBR
海運業はPER11.4と、市場平均(20.1)を大きく下回ります。PERが低いということは、現在の利益に対して株価が安い、あるいは逆に言えば「市況で膨らみやすい利益を市場が割り引いて評価している」ことを意味します。市況の需給がタイトなタイミングで利益が増えるとPERの分母(利益)が大きくなってPERが下がり、同時に資産価値(PBR)も株価の伸び以上には評価されにくい——この「市況型」の低PBRです。利益が正常化するとPERが一転して跳ね上がる可能性があるため、PBRだけで判断すると見誤ります。鉱業(PER11.4)・石油・石炭製品(PER11.9)も同じ資源市況系の類型です。
パルプ・紙:PBR0.6 × PER16.0 ——「低収益型」の低PBR
対照的なのがパルプ・紙です。PBRは0.6と全業種最低水準ですが、PERは16.0と市場平均にかなり近い水準です。PERが低くないのに株価が資産価値を大きく割り込んでいるのは、資産規模のわりに利益を出せていない状態だからです。設備・在庫・工場という資産が帳簿に積み上がっているのに、それを収益に転換する力が弱い——この「低収益型」の低PBRは、市況回復で自然に動く市況型とは異なり、構造的な資本効率の改善が必要です。東証のPBR改革要請が最も刺さる類型と言えます。
鉄鋼:この2ヶ月で「市況型」から「低収益型」へ性格が変わった
今回の更新でいちばん動いたのが鉄鋼です。5月末はPBR0.6×PER10.3で海運と同じ「利益に対して安い」市況型の顔をしていましたが、7月末はPBR0.6のままPERだけが21.5へ倍増——市場平均を上回りました。PBRが変わらずPERが上がるのは、分母の利益が細った形と読めます(個別要因は本記事では検証していません)。同じ業種・同じPBR0.6でも、2ヶ月で「割安の性格」が入れ替わる——低PBRのラベルだけで判断できない実例が、データの中に出ました。
PBRとPERの組み合わせで「割安の性格」を診断する
| タイプ | PBR | PER | 主な業種例 | 割安の性格 |
|---|---|---|---|---|
| 市況型 | 低 | 低 | 海運・鉱業・石油石炭 | 市況で膨らむ利益を市場が割引評価。市況正常化でPER上昇リスク。 |
| 低収益型 | 低 | 中〜高 | パルプ・紙・鉄鋼(7月末) | 資産に対して稼ぎが薄い。構造改善が必要。 |
| 成熟安定型 | 中 | 中 | 陸運・銀行・保険 | 安定収益・低成長。市場が成長期待を織り込まない。 |
| 高成長期待型 | 高 | 高〜超高 | 電気機器・精密・サービス | 将来の高収益を先取り。実現しなければ調整リスク。 |
見せ場③:高PBR業種——電気機器3.6・精密機器3.0、そして非鉄金属の急変
もう一方の極を見ます。7月末のPBR最高は電気機器(3.6倍)、次いで精密機器(3.0倍)、小売業(2.7倍)、非鉄金属(2.6倍)の順です。電気機器は東京エレクトロンやキーエンスなど高PBR銘柄の加重影響が大きく、業種内の一部銘柄が平均を大きく引き上げている点に注意が必要です。
ここでも大きく動いたのが非鉄金属です。5月末はPBR3.9×PER54.8(いずれも当時の全業種最高圏)で、光ファイバー・電線関連の株価急騰が加重平均を押し上げた「将来期待型」の顔をしていましたが、7月末はPBR2.6×PER22.3へ大きく水準を切り下げました。株価の調整や利益実績の反映などが考えられますが、個別の要因分解は本記事では行っていません。5月末の記事でこの水準を「期待が剥落すると大きな調整になるリスクも孕む」と書きましたが、わずか2ヶ月で高PBR×超高PERという組み合わせ自体が解消された——業種平均のバリュエーションは思っている以上に速く動く、という実例です。
東証PBR改革の文脈——1倍割れ業種への圧力は続く
2023年3月の東証要請を受け、各社が「自己株取得・増配・事業ポートフォリオ見直し・持ち合い解消」などの対応策を公表する動きが広がりました。銀行や自動車など一部の業種ではPBRの改善が見られた一方、パルプ・紙や電気・ガスのように1倍割れが続く業種もあります。
重要なのは、東証の要請は「業種」に向けられたものではなく「各社」に向けられている点です。同じ低PBR業種の中でも、積極的に資本効率改善を実行する企業と、そうでない企業の差が広がりやすい環境です。業種の平均PBRは「その業種に構造的な課題がある」という大まかな地図を示しますが、個別銘柄を評価する際には各社の改善姿勢と財務実態を別途確認する必要があります。
結論:PBRは割安/割高の「地図」——PERと組み合わせて読む
33業種のデータを並べると、東証プライムのバリュエーション分布が見えてきます。
- PBR1倍割れは7業種(パルプ・紙0.6、鉄鋼0.6、電気・ガス0.7、海運0.8、鉱業0.9、石油・石炭0.9、輸送用機器0.9)。5月末の5業種から2業種増えた。
- 同じ低PBRでも、海運(PER11.4=市況型)とパルプ・紙(PER16.0=低収益型)では割安の理由が異なる。鉄鋼は2ヶ月で市況型→低収益型へ性格が変わった。
- 高PBRの電気機器(3.6)は業種内の一部銘柄が平均を牽引。非鉄金属は5月末の3.9×54.8から7月末2.6×22.3へ急変=業種平均のバリュエーションは速く動く。
- 東証PBR改革の圧力は、1倍割れ業種の中でも「構造改善が必要な低収益型」に最も強くかかる。
市場全体のPBR水準(2026年7月末:1.7倍)でのタイミング計測は、データが短く粗いため本記事では行いません。PBRは業種・銘柄間の相対的な割安/割高を地図のように把握するのに向いたツールです。
基準日:2026年8月12日(2026年7月末データに更新。初出2026年6月14日は5月末データ)。本記事は過去データ・公開データの傾向を示すもので、将来の値動きを予測・保証するものではなく、投資助言でもありません。業種の平均値は業種内銘柄構成の影響を受けます。個別銘柄の評価には各社の財務情報を別途ご確認ください。数字の読み方もあわせてご覧ください。
出典:JPX「規模別・業種別PER・PBR(東証プライム市場)」月次データ(2026年7月末時点・加重平均)。東証プライム市場の発足は2022年4月。市場全体PBR推移はJPX公表データより参照(1桁丸め・月次)。相関・分析は当サイト算出。基準日2026-08-12。